Nacionales: Cayó 5,2% interanual
La inversión real no arranca: los factores detrás de una caída que no cede y por qué demorará en recuperarse
La inversión bruta volvió a caer en septiembre, golpeada por el desplome en maquinaria y equipos. La debilidad de la actividad, el crédito escaso y la limitada tracción inicial del RIGI postergan las decisiones de las empresas.
Fecha/Hora: 30/10/2026 09:53
Cód. 112483
Tiempo de lectura: 4.34 minutos.
En septiembre, la inversión real bruta cayó 5,2% interanual, medida en términos de volumen físico, y para los primeros nueve meses del año la baja se extiende al 7,6%, según la consultora de Orlando Ferreres. Y si bien repuntó la inversión en construcción, en maquinaria y equipos la contracción fue muy fuerte. Frente a esta situación, economistas advierten que la debilidad de la actividad, la falta de crédito y el acotado impacto inicial del RIGI postergan las decisiones de capitalización, con perspectivas de recuperación que recién se perfilan para el largo plazo.
Tras difundir las cifras, los expertos de Orlando Ferreres, a cargo de la medición, aseguraron que la inversión continúa débil. "Si bien los datos del sector de la construcción mejoraron, los registros de importaciones de bienes de capital para el noveno mes mostraron una fuerte caída, dejando un saldo negativo para el agregado", agregaron.
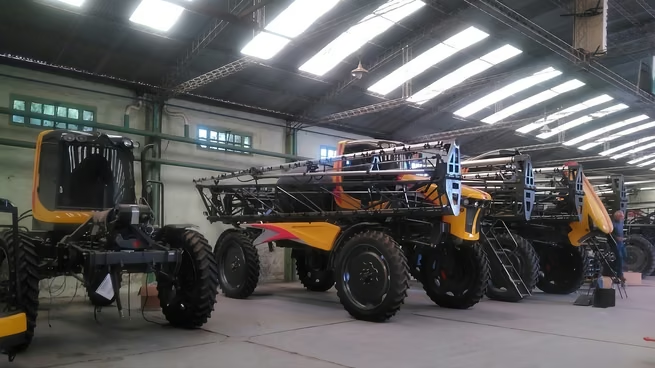
Es así que, en el noveno mes del año, la inversión en el sector de la construcción avanzó 4,5% en la comparación interanual y mostró una cifra positiva después de cinco meses negativos. Pese a esto, la inversión en maquinaria y equipo registró en septiembre una contracción del 12,3% anual: los equipos nacionales mostraron una caída del 3,8%, mientras que los bienes importados cayeron 17,2%.
La inversión real no repunta: qué factores hay detrás de la caída
Para el economista Federico Glustein, la contracción de la inversión responde a una combinación de factores. Para este experto, el principal problema es la debilidad de la actividad económica, a la que se suma un RIGI que todavía no tiene suficiente capacidad de tracción sobre el conjunto del aparato productivo y del que cree que "irá recibiendo lenta y paulatinamente recursos de inversión, pensando en el largo plazo".
Según Glustein, si bien los datos generales de Orlando Ferreres son bastante elocuentes, hay un dato todavía más importante para interpretar: la inversión en maquinaria y equipos cayó 12,3% interanual, con una contracción del 17,2% en los equipos importados, lo que marca que "a pesar del dólar planchado, no tracciona la inversión en capital y eso es netamente modelo económico general".
Y amplió: "Eso es consistente con un escenario de decisiones de ampliación y renovación de capital postergadas, muy de los tiempos que corren. Además, la contracción de la inversión pública no está siendo compensada por la inversión privada por lo que hay una doble caída que pesa fuerte sobre el nivel de actividad general".
Por su parte, Matías Rajnerman, jefe de Macroeconomía del Banco de la Provincia de Buenos Aires, aseguró que la economía dual se suele mirar por la oferta: hay sectores que van en una dirección y sectores que van en otra. "Para la inversión -que es mirar la economía por el lado de la demanda- ocurre algo similar. Concretamente, hay sectores vinculados con el RIGI que están invirtiendo y creciendo. Sin embargo, hay otros que representan por lo menos el 85% de la economía que, en líneas generales, caen y, sobre todo, no invierten", aclaró.
Para este experto, hay tres factores que juegan en contra. El primero es la rentabilidad esperada acotada, que se subdivide en dos categorías: poca masa de ventas, en un contexto de escasa creación de empleo y salarios aún rezagados, y escaso aumento del margen de ganancias, sobre todo por el incremento en las tarifas de servicios públicos (pensando especialmente en la industria, que gasta mucha energía).
El segundo, consideró, es el mal crédito. "Las tasas están altas y la oferta de crédito -sobre todo en pesos- es escasa. El crédito en dólares se dirige a los exportadores; la medida de fin de julio que flexibilizó el acceso a no exportadores concretamente no prendió, lo cual complica el escenario", detalló el economista. Y el tercero es la falta de tracción del RIGI, porque, aun con el RIGI funcionando, "los números de IED reflejan que todavía no genera mucha masa", describió.
Inversión real: qué esperar hacia adelante
La evolución del índice muestra una marcada caída entre finales de 2023 y mediados de 2024, con un piso alrededor de marzo de 2024. A partir de finales de 2024 se observa un rebote con tasas de variación interanual positivas, que alcanzan picos importantes en el primer semestre de 2025. Sin embargo, hacia el tramo final de 2025 y a lo largo de 2026, la inversión vuelve a mostrar un amesetamiento con predominio de variaciones interanuales negativas.
"Mirando hacia adelante, en el corto plazo no hay indicios que permitan esperar una reacción de la inversión en los últimos meses del año. En una mirada de más largo plazo, la mejora de las condiciones macro, una eventual mejora de la actividad, y el desarrollo de la minería y el sector energético, deberían contribuir a una recuperación de los niveles de inversión", describieron desde Orlando Ferreres.
A su turno, Glustein también dio sus proyecciones: "Hacia adelante veo mismo panorama, con recuperación potencial muy limitada, más cerca de 2027".